Prace badawczo-rozwojowe
Prace badawczo-rozwojowe pozwalają przedsiębiorstwom tworzyć nowe produkty, technologie i rozwiązania oraz znacząco ulepszać te już istniejące. Firmy realizujące projekty B+R mogą korzystać z dotacji na prowadzenie badań, opracowanie prototypów, testowanie nowych rozwiązań oraz przygotowanie ich do późniejszego wdrożenia na rynek.
Dla kogo?
Z finansowania mogą korzystać firmy prowadzące własne prace B+R, jak również przedsiębiorstwa współpracujące z jednostkami naukowymi, centrami badawczymi, uczelniami lub wyspecjalizowanymi podwykonawcami.
Nie oznacza to, że firma musi posiadać własne laboratorium czy rozbudowany dział badawczo-rozwojowy. Ważne jest przede wszystkim posiadanie odpowiedniego pomysłu, kompetencji do zarządzania projektem oraz możliwości wykorzystania jego rezultatów w działalności gospodarczej.
Jakie projekty mogą otrzymać dofinansowanie?
- nowych produktów lub usług
- nowych technologii
- znacząco ulepszonych produktów lub procesów
- nowych metod produkcji
- rozwiązań cyfrowych i informatycznych
- systemów automatyzacji i robotyzacji
- nowych materiałów lub komponentów
- prototypów i demonstratorów technologii
Efektem projektu powinno być rozwiązanie posiadające potencjał do późniejszego zastosowania gospodarczego.
Co mogą obejmować prace B+R?
W praktyce mogą to być m.in.:
- opracowanie koncepcji nowego rozwiązania
- projektowanie nowych technologii lub produktów
- przygotowanie modeli i prototypów
- budowa stanowisk lub instalacji testowych
- opracowywanie i testowanie algorytmów
- prowadzenie prób laboratoryjnych i technologicznych
- testowanie nowych materiałów
- badanie parametrów i właściwości produktu
- optymalizacja prototypu
- walidacja rozwiązania w warunkach rzeczywistych
- przygotowanie rozwiązania do późniejszego wdrożenia
Jakie koszty można sfinansować?
- wynagrodzenia pracowników zaangażowanych w projekt
- wynagrodzenia programistów, inżynierów, technologów i specjalistów
- usługi badawcze i specjalistyczne
- podwykonawstwo
- materiały, surowce i komponenty potrzebne do badań
- aparaturę oraz sprzęt wykorzystywany w projekcie
- wartości niematerialne i prawne
- przygotowanie prototypów
- prowadzenie testów, prób oraz badań
- koszty pośrednie związane z realizacją projektu
Jak można sfinansować projekt B+R?
Jednym z głównych programów jest obecnie Ścieżka SMART w ramach FENG, w której finansowane są projekty obejmujące badania przemysłowe i eksperymentalne prace rozwojowe albo wyłącznie eksperymentalne prace rozwojowe.
Poziom wsparcia zależy od rodzaju prowadzonych prac oraz wielkości przedsiębiorstwa. Dla badań przemysłowych podstawowy poziom dofinansowania może wynosić do 50% kosztów kwalifikowanych, a dla eksperymentalnych prac rozwojowych do 25%. Po spełnieniu dodatkowych warunków intensywność wsparcia może być wyższa.
Dostępność programów zmienia się w ciągu roku, dlatego przed rozpoczęciem przygotowania projektu warto zweryfikować aktualne i planowane nabory oraz dobrać instrument finansowania odpowiedni do etapu rozwoju technologii i planowanego zakresu prac.
Analizy finansowe
Analiza finansowa pozwala ocenić rzeczywistą kondycję przedsiębiorstwa, jego rentowność, płynność, strukturę kosztów i zdolność do finansowania dalszego rozwoju. Może stanowić podstawę do podjęcia decyzji inwestycyjnej, pozyskania finansowania, przygotowania projektu dotacyjnego lub oceny opłacalności planowanego przedsięwzięcia.
Zadanie
Analizy finansowe przygotowywane są dla przedsiębiorców, spółek, inwestorów oraz osób planujących nowe przedsięwzięcia lub rozwój istniejącej działalności.
Usługa może być szczególnie przydatna dla firm, które:
- planują większą inwestycję
- ubiegają się o dotację, pożyczkę, kredyt lub leasing
- chcą ocenić swoją zdolność do sfinansowania projektu
- planują rozwój działalności lub wejście na nowy rynek
- potrzebują ocenić rentowność poszczególnych produktów, usług lub obszarów działalności
- przygotowują się do rozmów z bankiem, inwestorem lub instytucją finansującą
- chcą lepiej kontrolować koszty, przepływy pieniężne i wynik finansowy
Co może obejmować analiza finansowa?
W zależności od potrzeb analizowane mogą być m.in.:
- przychody i koszty działalności
- rentowność przedsiębiorstwa
- płynność finansowa
- poziom i struktura zadłużenia
- zdolność do obsługi zobowiązań
- przepływy pieniężne
- kapitał obrotowy
- struktura aktywów i źródeł finansowania
- poziom kosztów stałych i zmiennych
- próg rentowności
- wskaźniki finansowe
- zdolność do realizacji planowanej inwestycji
Prognozy i modele finansowe
- Model może obejmować m.in.:
- prognozę przychodów
- planowane koszty operacyjne
- wynik finansowy
- przepływy pieniężne
- zapotrzebowanie na kapitał
- harmonogram finansowania
- zdolność do spłaty zobowiązań
- okres zwrotu z inwestycji
- analizę rentowności przedsięwzięcia
- warianty i scenariusze rozwoju
Do czego można wykorzystać analizę?
Może stanowić element:
- wniosku o dotację lub preferencyjną pożyczkę
- biznesplanu
- modelu finansowego
- dokumentacji kredytowej
- oceny planowanej inwestycji
- analizy przedsiębiorstwa przed zakupem lub sprzedażą
- przygotowania do pozyskania inwestora
- oceny nowego projektu lub kierunku rozwoju
- procesu restrukturyzacji lub optymalizacji działalności
Biznesplany, Modele Biznesowe
Biznesplan i model biznesowy pomagają uporządkować założenia przedsięwzięcia, ocenić jego opłacalność oraz przygotować firmę do pozyskania finansowania. Dokumenty mogą być wykorzystywane zarówno przy nowych inwestycjach, jak i przy rozwoju istniejącego przedsiębiorstwa, wdrażaniu nowych produktów, wejściu na nowe rynki czy pozyskiwaniu dotacji, kredytów i inwestorów.
Dla kogo?
Usługa może być szczególnie przydatna dla firm, które:
- planują nową inwestycję
- uruchamiają nowy produkt lub usługę
- chcą wejść na nowy rynek
- przygotowują się do pozyskania dotacji, pożyczki, kredytu lub inwestora
- rozwijają nowy obszar działalności
- potrzebują ocenić opłacalność planowanego przedsięwzięcia
- chcą uporządkować model działania i źródła przychodów
- przygotowują się do skalowania działalności
Co może obejmować biznesplan?
- opis działalności i planowanej inwestycji
- charakterystykę produktu lub usługi
- analizę rynku i konkurencji
- identyfikację grup klientów
- strategię sprzedaży i marketingu
- analizę zasobów przedsiębiorstwa
- plan organizacyjny
- harmonogram realizacji inwestycji
- analizę ryzyka
- plan finansowy i prognozy
- ocenę opłacalności przedsięwzięcia
- źródła finansowania projektu
Czym jest model biznesowy?
Może obejmować m.in.:
- określenie grup klientów
- propozycję wartości
- kanały sprzedaży i komunikacji
- sposób budowania relacji z klientami
- źródła przychodów
- kluczowe zasoby
- kluczowe działania
- partnerów biznesowych
- strukturę kosztów
Rozliczanie dotacji
Prawidłowe rozliczenie dotacji jest równie ważne jak jej pozyskanie. Obejmuje nie tylko przygotowanie wniosków o płatność, ale również bieżące monitorowanie realizacji projektu, zgodności wydatków z umową o dofinansowanie, dokumentacji zakupowej, harmonogramów, wskaźników oraz obowiązków beneficjenta.
Dla kogo?
Pomoc może obejmować zarówno projekty prowadzone od początku przy naszym udziale, jak i przedsięwzięcia przygotowane wcześniej przez inną firmę doradczą lub samodzielnie przez beneficjenta.
Wsparcie jest szczególnie przydatne, gdy:
- projekt obejmuje wiele wydatków lub etapów
- wymagane są postępowania zakupowe
- pojawiają się zmiany w harmonogramie lub budżecie
- instytucja zgłasza uwagi do wniosku o płatność
- konieczne jest przygotowanie wyjaśnień lub korekt
- projekt zbliża się do kontroli lub zakończenia
Co obejmuje rozliczanie projektu?
W zależności od programu i potrzeb beneficjenta usługa może obejmować m.in.:
- analizę umowy o dofinansowanie i obowiązków beneficjenta
- kontrolę harmonogramu rzeczowo-finansowego
- weryfikację kwalifikowalności wydatków
- przygotowanie wniosków o płatność
- przygotowanie zestawień i załączników
- monitorowanie poziomu realizacji wskaźników
- przygotowanie zmian i aneksów do projektu
- opracowanie wyjaśnień dla instytucji
- weryfikację dokumentacji księgowej i projektowej
- kontrolę zgodności ponoszonych wydatków z zatwierdzonym budżetem
Postępowania zakupowe i zgodność z zasadami projektu
Wsparcie może obejmować:
- przygotowanie dokumentacji postępowania zakupowego
- weryfikację zapytań ofertowych
- kontrolę prawidłowości publikacji postępowania
- analizę ofert
- przygotowanie protokołów i dokumentacji wyboru wykonawcy
- weryfikację konfliktu interesów
- ocenę zgodności zakupów z zasadą konkurencyjności
- kontrolę zmian w umowach z wykonawcami
Wnioski o płatność, kontrole i zakończenie projektu
Wsparcie może obejmować również:
- przygotowanie odpowiedzi na uwagi instytucji
- uzupełnianie i korektę wniosków o płatność
- przygotowanie dokumentacji do kontroli
- wsparcie podczas kontroli projektu
- przygotowanie wyjaśnień pokontrolnych
- weryfikację kompletności dokumentacji przed zakończeniem projektu
- przygotowanie końcowego rozliczenia
- kontrolę obowiązków związanych z trwałością projektu
Finansowanie działalności
Odpowiednio dobrane finansowanie pozwala firmie utrzymać płynność, realizować bieżące zobowiązania oraz finansować rozwój i inwestycje. Dobór rozwiązania powinien uwzględniać zarówno aktualne potrzeby przedsiębiorstwa, jak i jego sytuację finansową oraz planowany cel finansowania.
Kredyty na bieżącą działalność
Najczęściej wykorzystywanymi rozwiązaniami są kredyt w rachunku bieżącym oraz kredyt obrotowy. Kredyt w rachunku daje firmie elastyczny dostęp do dodatkowych środków w ramach przyznanego limitu, natomiast kredyt obrotowy może być przeznaczony na określone potrzeby związane z działalnością operacyjną.
Finansowanie wieloproduktowe
Takie rozwiązanie jest szczególnie przydatne dla firm, które jednocześnie potrzebują środków na bieżącą działalność i planują rozwój lub większe inwestycje. Pozwala lepiej dopasować strukturę finansowania do rzeczywistych potrzeb przedsiębiorstwa i rozłożyć finansowanie na kilka różnych źródeł.
Kredyty na inwestycje
Finansowanie inwestycyjne może być także wykorzystywane jako uzupełnienie środków własnych przy projektach realizowanych z dotacją lub preferencyjną pożyczką. Warunki finansowania zależą m.in. od wartości inwestycji, sytuacji finansowej firmy, okresu spłaty oraz dostępnych zabezpieczeń.
Finansowanie hipoteczne
Dzięki zabezpieczeniu hipotecznemu możliwe jest często uzyskanie wyższej kwoty finansowania i dłuższego okresu spłaty niż w przypadku standardowych produktów niezabezpieczonych. To rozwiązanie może być szczególnie atrakcyjne przy większych inwestycjach wymagających długoterminowego finansowania.
Pożyczki płynnościowe
W zależności od dostępnego instrumentu mogą być oferowane na warunkach rynkowych lub preferencyjnych, w tym w ramach programów finansowanych ze środków krajowych lub unijnych. Mogą stanowić alternatywę dla klasycznego kredytu bankowego, szczególnie gdy firma potrzebuje elastycznego finansowania bieżącej działalności.
Finansowanie handlu
Finansowanie handlu obejmuje rozwiązania, które pomagają przedsiębiorcom bezpieczniej realizować transakcje krajowe i międzynarodowe, ograniczać ryzyko braku zapłaty oraz poprawiać płynność finansową. Instrumenty te są szczególnie przydatne przy współpracy z nowymi kontrahentami, większych zamówieniach oraz transakcjach wymagających dodatkowego zabezpieczenia.
Akredytywa eksportowa
Rozwiązanie to ogranicza ryzyko braku zapłaty ze strony zagranicznego kontrahenta i może być szczególnie przydatne przy nowych relacjach handlowych, dużych kontraktach lub współpracy z partnerami z rynków o podwyższonym ryzyku.
Akredytywa importowa
Dzięki temu sprzedający zyskuje większe bezpieczeństwo otrzymania zapłaty, a importer może uzależnić wypłatę środków od przedstawienia dokumentów potwierdzających realizację dostawy zgodnie z ustaleniami.
Dyskonto akredytywy obcej
Może to poprawić płynność finansową przedsiębiorstwa i przyspieszyć dostęp do środków z już zrealizowanej sprzedaży. Rozwiązanie to jest szczególnie użyteczne przy transakcjach z odroczonym terminem płatności.
Inkaso dokumentowe i finansowe
W przypadku inkasa dokumentowego dokumenty handlowe są wydawane kupującemu zgodnie z określonymi warunkami, np. po dokonaniu zapłaty lub zaakceptowaniu zobowiązania do zapłaty.
Inkaso finansowe dotyczy natomiast dokumentów finansowych, takich jak weksle czy czeki. Jest to rozwiązanie prostsze niż akredytywa, ale zapewnia niższy poziom zabezpieczenia transakcji.
Gwarancja bankowa
Może zabezpieczać m.in. zapłatę, wykonanie umowy, zwrot zaliczki, wadium czy należyte wykonanie kontraktu.
Gwarancje bankowe zwiększają wiarygodność przedsiębiorcy w relacjach handlowych i często są wymagane przy większych kontraktach, inwestycjach oraz postępowaniach przetargowych.
Faktoring
Faktoring to rozwiązanie, które pozwala przedsiębiorstwu szybciej odzyskać środki z wystawionych faktur, bez konieczności oczekiwania na termin płatności kontrahenta. Może poprawić płynność finansową, ograniczyć zatory płatnicze i ułatwić finansowanie bieżącej działalności.
Zakres finansowania można dopasować do rodzaju prowadzonej działalności, struktury odbiorców, długości terminów płatności oraz poziomu ryzyka.
Faktoring dla nowych firm
To rozwiązanie może być szczególnie przydatne dla firm, które szybko się rozwijają, ale mają jeszcze ograniczony dostęp do klasycznego kredytu obrotowego.
Faktoring z regresem
Jeżeli odbiorca nie ureguluje należności w określonym terminie, przedsiębiorca może być zobowiązany do zwrotu otrzymanego finansowania.
Ten wariant jest zwykle tańszy niż faktoring bez regresu i dobrze sprawdza się przy współpracy ze stałymi, wiarygodnymi kontrahentami.
Faktoring bez regresu
Oprócz szybszego dostępu do środków przedsiębiorca zyskuje więc dodatkowe zabezpieczenie należności. Rozwiązanie to jest szczególnie przydatne przy sprzedaży z długim terminem płatności, współpracy z nowymi odbiorcami lub przy większej koncentracji sprzedaży na kilku kontrahentach.
Faktoring odwrotny
Faktor reguluje należność wobec dostawcy, a przedsiębiorca spłaca zobowiązanie wobec faktora w późniejszym terminie.
Rozwiązanie to pozwala poprawić płynność, wydłużyć rzeczywisty termin zapłaty i jednocześnie utrzymać dobre relacje z dostawcami.
Faktoring krajowy
Może obejmować nie tylko finansowanie faktur, ale również monitoring należności, obsługę rozliczeń oraz, w zależności od wariantu, przejęcie części ryzyka braku zapłaty.
Faktoring zagraniczny
Pozwala szybciej otrzymać środki z należności eksportowych, a w zależności od wybranego wariantu może również ograniczyć ryzyko niewypłacalności zagranicznego odbiorcy.
To rozwiązanie jest szczególnie przydatne przy długich terminach płatności i rozwijaniu sprzedaży na nowych rynkach.
Faktoring samorządowy
Może być wykorzystywany przez firmy realizujące dostawy, usługi lub kontrakty dla gmin, powiatów, miast oraz jednostek organizacyjnych sektora publicznego.
Pozwala skrócić okres oczekiwania na płatność i poprawić płynność finansową w czasie realizacji kontraktu.
Faktoring cichy
Może to być rozwiązanie dla firm, które chcą zachować dotychczasowy sposób rozliczeń z odbiorcami i nie chcą informować ich o korzystaniu z faktoringu.
Dostępność faktoringu cichego zależy jednak od polityki konkretnej instytucji finansowej oraz jakości finansowanych należności.
Leasing
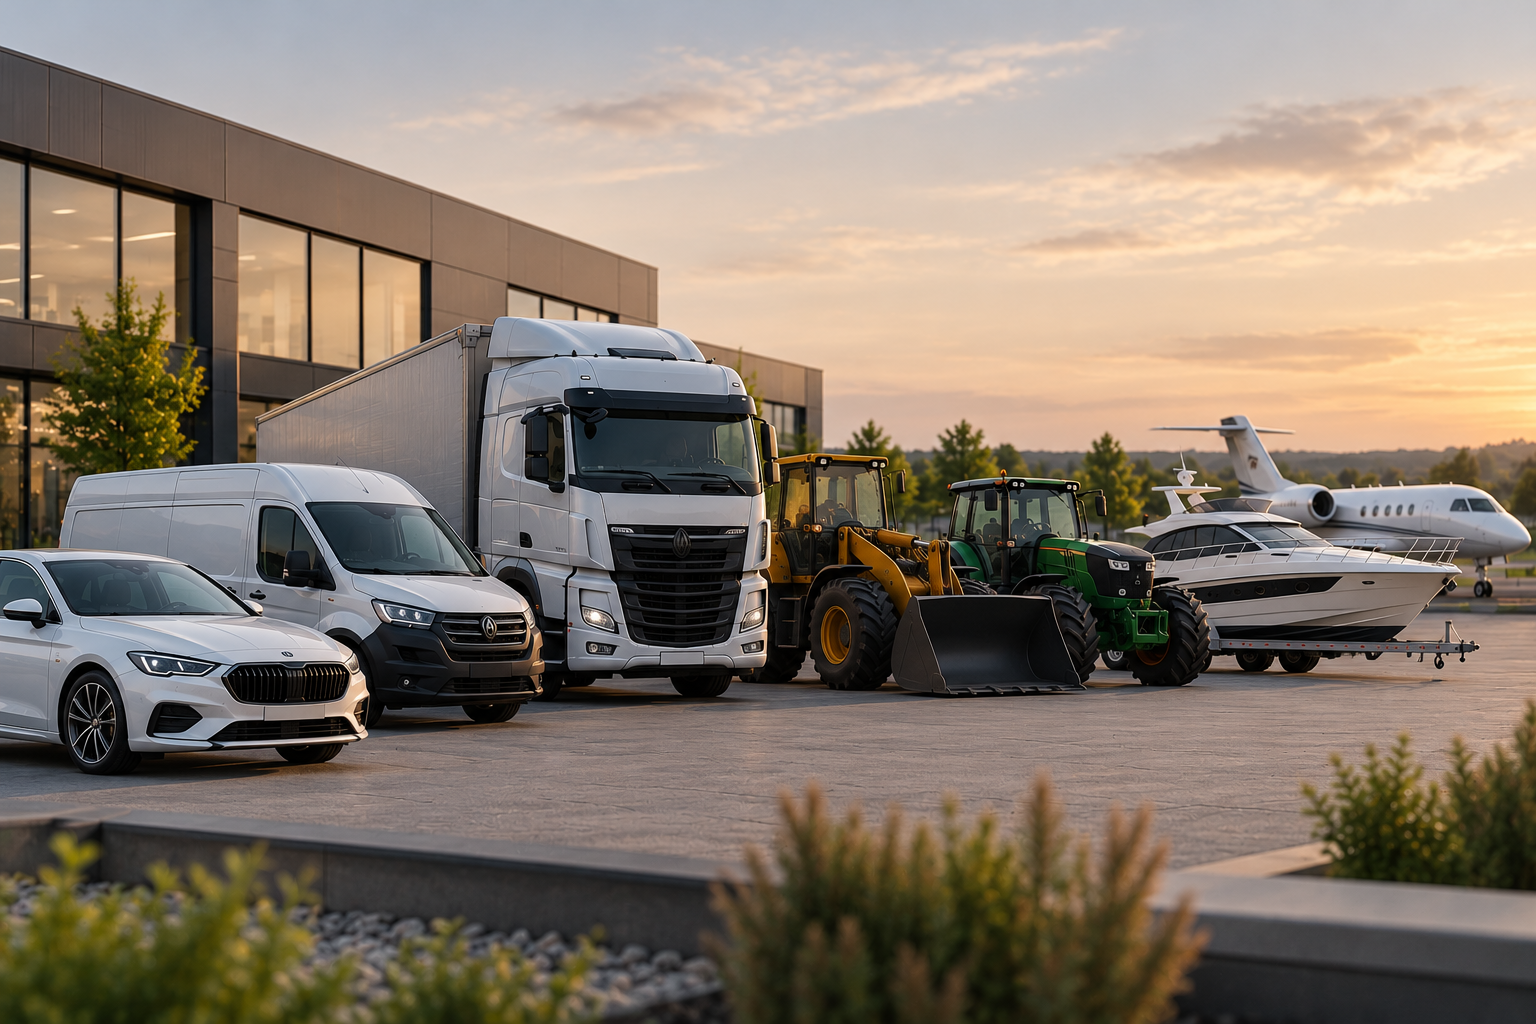
Leasing to elastyczna forma finansowania, która pozwala przedsiębiorcom korzystać z samochodów, maszyn, urządzeń i innych środków trwałych bez konieczności angażowania pełnej wartości zakupu na początku inwestycji.
Warunki finansowania można dopasować do rodzaju przedmiotu, sytuacji firmy, wysokości opłaty wstępnej, okresu leasingu oraz planowanej wartości wykupu.
Samochody osobowe i dostawcze
Finansowanie może obejmować samochody nowe i używane, przeznaczone do codziennej działalności przedsiębiorstwa, obsługi klientów, transportu towarów czy rozwoju floty.
Warunki zależą m.in. od wartości pojazdu, jego wieku, okresu finansowania oraz sytuacji finansowej przedsiębiorstwa.
Pojazdy ciężarowe i transportowe
Finansowanie może dotyczyć zarówno pojedynczego pojazdu, jak i większej floty. Możliwe jest również finansowanie pojazdów nowych i używanych.
To rozwiązanie pozwala firmom transportowym rozwijać flotę bez konieczności jednorazowego angażowania znacznych środków własnych.
Maszyny i urządzenia
Finansowaniem mogą zostać objęte m.in. maszyny produkcyjne, linie technologiczne, obrabiarki, urządzenia poligraficzne, sprzęt budowlany, urządzenia specjalistyczne oraz wyposażenie techniczne.
W przypadku maszyn wykonywanych na zamówienie możliwe są również rozwiązania uwzględniające zaliczki dla dostawcy lub okres produkcji przedmiotu.
Instalacje fotowoltaiczne i OZE
Finansowanie może obejmować m.in. panele fotowoltaiczne, falowniki, magazyny energii oraz elementy niezbędne do wykonania instalacji.
Dzięki rozłożeniu kosztu inwestycji na raty przedsiębiorstwo może realizować inwestycję energetyczną bez konieczności jednorazowego ponoszenia pełnych nakładów.
Maszyny i sprzęt rolniczy
Finansowanie może obejmować m.in. ciągniki, kombajny, ładowarki, maszyny uprawowe, sprzęt do zbioru i transportu oraz inne specjalistyczne urządzenia.
Warunki finansowania mogą być dostosowane do charakteru działalności oraz sezonowości przychodów gospodarstwa lub przedsiębiorstwa rolnego.
Jachty i jednostki pływające
Rozwiązanie może być stosowane m.in. przez firmy czarterowe, przedsiębiorstwa działające w branży turystycznej oraz podmioty wykorzystujące jednostki pływające komercyjnie.
Warunki finansowania zależą od rodzaju jednostki, jej wartości, wieku oraz sposobu wykorzystania.
Samoloty i statki powietrzne
Finansowanie tego typu jest ustalane indywidualnie i wymaga analizy przedmiotu, jego wartości, sposobu użytkowania oraz sytuacji finansowej przedsiębiorstwa.
Może dotyczyć zarówno nowych, jak i używanych statków powietrznych.
Ubezpieczenia
Odpowiednio dobrana ochrona ubezpieczeniowa pomaga ograniczyć ryzyka związane z prowadzeniem działalności gospodarczej, posiadanym majątkiem, odpowiedzialnością wobec kontrahentów, realizacją inwestycji oraz transportem.
Zakres ochrony powinien być dopasowany do specyfiki działalności, wartości majątku, rodzaju zawieranych umów i rzeczywistych ryzyk występujących w przedsiębiorstwie.
Ubezpieczenie mienia
Ochroną mogą zostać objęte m.in. budynki, lokale, maszyny, urządzenia, wyposażenie, środki obrotowe, towary i inne składniki majątku firmy.
Zakres może obejmować m.in. pożar, zalanie, przepięcia, szkody żywiołowe, kradzież, dewastację oraz inne zdarzenia określone w umowie.
OC działalności
Zakres może obejmować m.in. szkody osobowe, rzeczowe i finansowe, odpowiedzialność za produkt, odpowiedzialność pracodawcy, szkody w mieniu powierzonym oraz inne ryzyka charakterystyczne dla danej branży.
Dobrze dobrana polisa OC jest szczególnie istotna dla firm usługowych, produkcyjnych, wykonawczych i transportowych.
Ubezpieczenia budowlano-montażowe
Ochrona może obejmować m.in. realizowane prace, materiały, maszyny, elementy montowane na budowie, szkody powstałe w wyniku zdarzeń losowych oraz odpowiedzialność wobec osób trzecich.
Rozwiązanie jest stosowane zarówno przy dużych inwestycjach, jak i przy modernizacjach, remontach i montażu specjalistycznych urządzeń.
OC członków zarządu (D&O)
Ochrona może dotyczyć m.in. zarzutów błędnego zarządzania, naruszenia obowiązków, szkód wyrządzonych spółce, wspólnikom, wierzycielom lub innym podmiotom.
Polisa może obejmować również koszty obrony prawnej i postępowań związanych z odpowiedzialnością osób zarządzających.
Gwarancje ubezpieczeniowe
Mogą obejmować m.in.:
- gwarancje wadialne
- gwarancje należytego wykonania umowy
- gwarancje usunięcia wad i usterek
- gwarancje zwrotu zaliczki
- gwarancje zapłaty
Pojazdy i transport
Zakres może obejmować m.in. OC, AC, NNW, assistance, ubezpieczenia flotowe, OCP przewoźnika, OCS spedytora oraz ubezpieczenie ładunku cargo.
Ochrona powinna uwzględniać sposób wykorzystania pojazdów, rodzaj przewożonych towarów, zakres terytorialny transportu oraz odpowiedzialność przedsiębiorstwa.
Ubezpieczenia morskie
Ochrona może dotyczyć m.in. statków i jachtów, ładunków, odpowiedzialności armatora, szkód transportowych oraz ryzyk związanych z prowadzeniem działalności na morzu.
Zakres każdorazowo powinien być dopasowany do rodzaju jednostki, trasy, sposobu użytkowania oraz charakteru działalności.
Ubezpieczenia lotnicze i kolejowe
Zakres może obejmować m.in. ubezpieczenie mienia, odpowiedzialność cywilną operatora, szkody w środkach transportu, odpowiedzialność wobec pasażerów i osób trzecich oraz inne ryzyka charakterystyczne dla danej działalności.
Są to rozwiązania wymagające indywidualnej analizy i dostosowania zakresu ochrony do specyfiki konkretnego przedsiębiorstwa.
Biuro Rachunkowe
Kompleksowa obsługa księgowa pozwala przedsiębiorcy skupić się na prowadzeniu i rozwoju firmy, przy jednoczesnym zapewnieniu prawidłowych rozliczeń podatkowych, ewidencji księgowej oraz spraw pracowniczych.
Zakres współpracy może zostać dopasowany do formy prawnej firmy, rodzaju prowadzonej działalności, sposobu opodatkowania oraz liczby pracowników.
Pełna księgowość - księgi handlowe
Obsługa może obejmować m.in. prowadzenie ksiąg rachunkowych, ewidencję dokumentów, rozliczenia podatkowe, przygotowanie zestawień finansowych oraz wsparcie przy zamknięciu okresów rozliczeniowych.
Usługa przeznaczona jest w szczególności dla spółek oraz innych podmiotów zobowiązanych do prowadzenia pełnych ksiąg rachunkowych.
Mała księgowość - KPiR
Obsługa może obejmować ewidencję przychodów i kosztów, rozliczenia podatku dochodowego i VAT, kontrolę dokumentów oraz przygotowanie wymaganych deklaracji i informacji podatkowych.
Zakres usług może być dostosowany do skali działalności i liczby dokumentów księgowych.
Ryczałt od przychodów ewidencjonowanych
Prowadzona jest właściwa ewidencja przychodów, rozliczenia podatkowe oraz niezbędna dokumentacja związana z bieżącym funkcjonowaniem firmy.
Pomagamy również ocenić, czy wybrana forma opodatkowania jest właściwa dla charakteru prowadzonej działalności.
Obsługa kadrowo - płacowa
W zakres usług mogą wchodzić m.in. przygotowanie dokumentacji pracowniczej, naliczanie wynagrodzeń, sporządzanie list płac, rozliczenia ZUS, obsługa umów cywilnoprawnych oraz prowadzenie bieżącej dokumentacji kadrowej.
Zakres obsługi może być dostosowany zarówno do małych firm, jak i przedsiębiorstw zatrudniających większą liczbę pracowników.
Doradztwo podatkowe
Doradztwo może dotyczyć m.in. wyboru formy opodatkowania, rozliczeń VAT i podatków dochodowych, planowanych inwestycji, zmian organizacyjnych oraz bieżących problemów podatkowych.
W przypadku bardziej złożonych spraw zakres wsparcia może zostać dopasowany do konkretnej sytuacji przedsiębiorstwa.
Zakładanie firm
Wsparcie może obejmować m.in. wybór formy prawnej i sposobu opodatkowania, rejestrację działalności, zgłoszenia do odpowiednich urzędów oraz przygotowanie przedsiębiorcy do rozpoczęcia bieżących rozliczeń.
Usługa może dotyczyć zarówno jednoosobowych działalności gospodarczych, jak i spółek.
Szkolenia
Szkolenia dla przedsiębiorców i zespołów pomagają rozwijać kompetencje niezbędne do sprawnego zarządzania firmą, finansami, projektami i zmianą. Zakres może być dostosowany do branży, poziomu zaawansowania uczestników oraz konkretnych wyzwań organizacji.
Program może mieć charakter otwarty, zamknięty lub indywidualny, w zależności od potrzeb firmy.
Finanse i płynność finansowa
Tematy mogą obejmować m.in. analizę wyników, przepływy pieniężne, zarządzanie płynnością, planowanie finansowe, kontrolę kosztów, ocenę rentowności oraz przygotowanie firmy do pozyskania finansowania.
Podatki i prawo gospodarcze
Mogą obejmować m.in. podstawowe obowiązki przedsiębiorcy, rozliczenia podatkowe, odpowiedzialność zarządu, zawieranie umów, ryzyka prawne oraz zmiany przepisów wpływające na działalność firmy.
Zarządzanie projektami
Zakres może obejmować m.in. definiowanie celów, harmonogramowanie, budżetowanie, podział odpowiedzialności, zarządzanie ryzykiem, monitorowanie postępu oraz rozliczanie efektów projektu.
Strategia rozwoju i modele biznesowe
Tematy mogą obejmować m.in. analizę rynku, budowę przewagi konkurencyjnej, segmentację klientów, modele przychodowe, rozwój nowych usług i produktów oraz planowanie ekspansji.
Design Thinking i wdrażanie innowacji
Uczestnicy mogą pracować nad definiowaniem problemów, generowaniem pomysłów, prototypowaniem, testowaniem rozwiązań oraz przygotowaniem innowacji do wdrożenia w firmie.
Zarządzanie zespołem
Zakres może obejmować m.in. komunikację, delegowanie zadań, motywowanie pracowników, rozwiązywanie konfliktów, budowanie odpowiedzialności oraz organizację pracy zespołu.
Szkolenia indywidualnie dopasowane do potrzeb
Zakres, poziom zaawansowania, forma oraz przykłady mogą zostać dostosowane do branży, stanowisk uczestników i rzeczywistych sytuacji, z którymi mierzy się organizacja.
.
 .